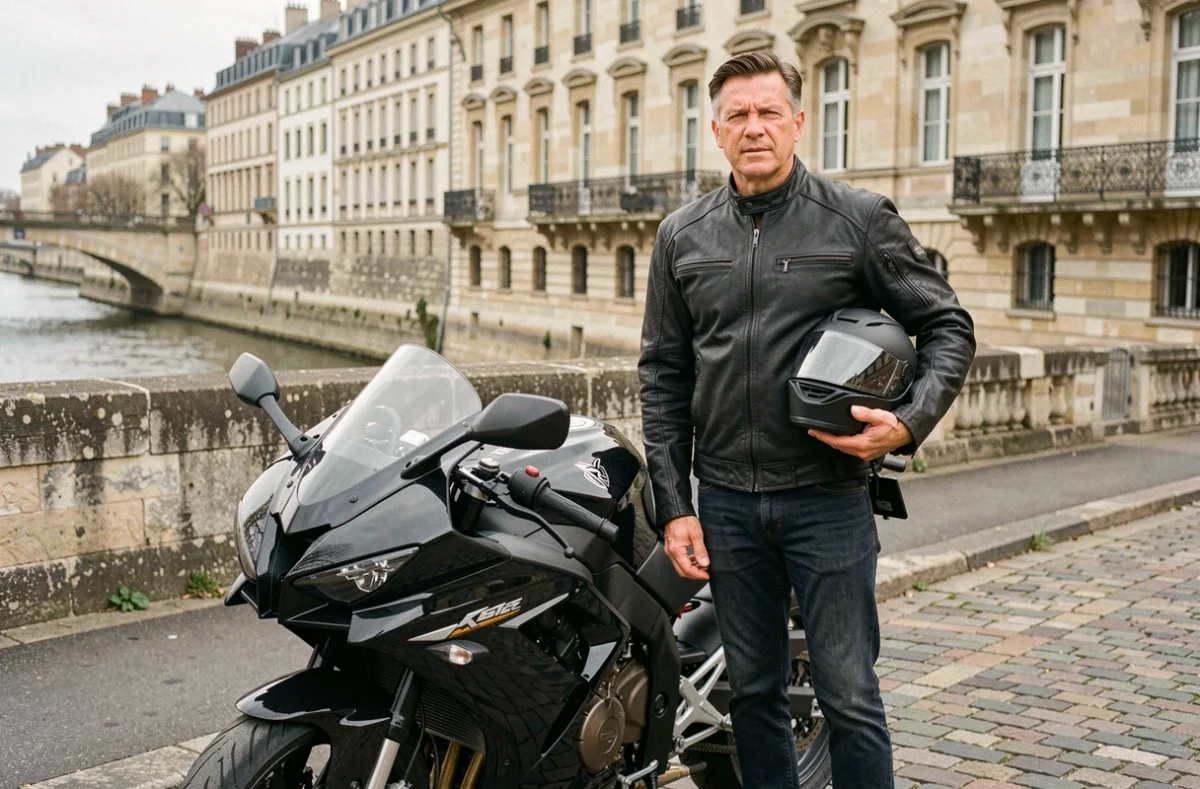
On gare sa moto rue Nationale à Tours, on la retrouve le lendemain avec un rétroviseur arraché, et la première question qui vient n’est pas « qui a fait ça » mais « qu’est-ce que mon contrat couvre vraiment ». L’assurance moto à Tours se choisit en fonction de contraintes très locales : stationnement en centre-ville, trajets quotidiens sur les quais de Loire, hivernage ou roulage toute l’année.
Avant de comparer des tarifs, il faut comprendre ce qui fait varier la prime et repérer les clauses qui peuvent bloquer une indemnisation.
Lire également : Rouler sur circuit : quelle assurance moto piste souscrire ?
Stationnement à Tours et clause antivol : le piège qui annule la garantie vol
La plupart des motards tourangeaux stationnent sur voirie, faute de garage privatif en hyper-centre. Ce détail change tout au moment de souscrire une garantie vol.
Les contrats peuvent imposer un antivol homologué, un mode de stationnement précis (garage fermé, point fixe, chaîne) et parfois le gravage du véhicule. Une offre moins chère peut être inapplicable si le stationnement habituel ne respecte pas ces conditions. En cas de sinistre, l’assureur vérifie la conformité : antivol non homologué ou absence de point d’ancrage, et l’indemnisation tombe à zéro.
A voir aussi : Kilométrage bas et assurance automobile : le lien à connaître
Ce qu’on vérifie avant de signer
Quand on habite dans les quartiers Velpeau, Prébendes ou Sanitas, le parking collectif ouvert ne constitue pas un « garage fermé » au sens du contrat. Il faut lire la définition exacte dans les conditions particulières.
- Le type d’antivol exigé : certains contrats demandent un U homologué SRA, d’autres acceptent une chaîne avec cadenas agréé. La différence de prix entre ces deux dispositifs dépasse souvent la cinquantaine d’euros.
- L’obligation de gravage (marquage des pièces) : si elle figure au contrat et qu’on ne l’a pas fait, le refus d’indemnisation est légal.
- La notion de « lieu de stationnement habituel » déclarée à la souscription : un déménagement non signalé peut suffire à invalider la couverture.
Comparer les prix sans lire ces clauses revient à choisir un contrat qu’on ne pourra pas utiliser.
Contrôle technique moto en 2026 : une échéance qui pèse sur le contrat
Le contrôle technique moto est désormais une réalité, et il crée un calendrier précis. Les motos immatriculées pour la première fois en 2020 ou 2021 doivent effectuer leur premier contrôle en 2026, au plus tard dans les quatre mois suivant la date anniversaire de mise en circulation et avant le 31 décembre. Les véhicules immatriculés à partir de 2022 passent dans les six mois précédant leur cinquième anniversaire.
Quel rapport avec l’assurance ? Un contrôle technique non réalisé peut devenir un argument de refus lors d’un sinistre. L’assureur ne résilie pas le contrat automatiquement, mais en cas d’accident, l’absence de contrôle constitue un manquement aux obligations légales du propriétaire. On entre dans la zone grise de la déchéance de garantie.
Anticiper pour ne pas subir
Pour les motards tourangeaux qui roulent sur des machines de 2020-2021, la priorité est de planifier ce contrôle avant la fin de l’année. Les centres agréés en Indre-et-Loire risquent d’être saturés à l’approche de l’échéance. On recommande de conserver le procès-verbal dans les documents du véhicule, au même titre que l’attestation d’assurance.
Lors de la souscription ou du renouvellement, poser la question directement : « En cas de sinistre, l’absence de contrôle technique entraîne-t-elle une déchéance de garantie ? » La réponse écrite vaut engagement.
Garantie du conducteur moto : le poste que la plupart des contrats sous-évaluent
La responsabilité civile, obligatoire, couvre les dommages causés aux tiers. Elle ne couvre pas le conducteur lui-même. En cas de chute seul ou d’accident responsable, c’est la garantie individuelle conducteur qui prend le relais.
Le problème : les plafonds d’indemnisation varient énormément d’un contrat à l’autre, parfois du simple au triple. Un contrat à bas prix affiche souvent un plafond faible sur cette garantie, ce qui laisse le motard avec des frais médicaux lourds à sa charge après un accident grave.
Les points de comparaison concrets
Quand on met deux devis côte à côte, on regarde trois éléments sur cette garantie :
- Le plafond d’indemnisation en cas d’invalidité permanente : c’est le montant maximal versé. Un écart significatif entre deux contrats peut représenter plusieurs dizaines de milliers d’euros en moins sur une indemnisation réelle.
- La prise en charge des frais médicaux au-delà du remboursement Sécurité sociale et mutuelle : certains contrats complètent, d’autres plafonnent très bas.
- Le seuil de déclenchement : un contrat qui n’intervient qu’à partir d’un taux d’invalidité élevé laisse de côté les blessures intermédiaires (fracture du poignet, lésion ligamentaire) qui empêchent pourtant de travailler pendant des mois.
À Tours, où beaucoup de trajets se font en deux-roues sur des axes partagés avec les voitures et le tramway, la probabilité d’une chute urbaine n’est pas négligeable. La garantie conducteur doit être comparée séparément du reste du contrat.
Assurance moto à Tours : ce qui fait réellement varier le prix
On lit partout que le prix dépend du profil, de la cylindrée et de la formule. C’est vrai, mais incomplet. À Tours spécifiquement, plusieurs facteurs locaux entrent en jeu.
Le code postal 37000 correspond à une zone urbaine dense, avec un taux de vol et de vandalisme différent de celui des communes périphériques comme Joué-lès-Tours ou Saint-Avertin. Déclarer un stationnement en garage fermé à Chambray-lès-Tours ne produit pas la même prime que déclarer un stationnement sur voirie place Jean Jaurès.
Cylindrée, usage et bonus-malus
La cylindrée reste le critère le plus lourd dans le calcul. Un scooter 125 cm³ utilisé pour les trajets domicile-travail ne se tarifie pas du tout comme un roadster de forte cylindrée sorti le week-end. L’usage déclaré (trajet quotidien, loisir, mixte) modifie la prime de manière sensible.
Le coefficient bonus-malus fonctionne comme en auto. Chaque année sans accident responsable réduit la prime. En revanche, un seul accident responsable peut augmenter la cotisation de 25 %, et l’effet se cumule sur plusieurs années. Pour un jeune conducteur sans antécédent moto, la surprime de départ est significative, même avec un bon historique en voiture : le bonus auto ne se transfère pas sur un contrat moto.
Formules tiers, intermédiaire et tous risques
La formule au tiers (responsabilité civile seule) reste la moins coûteuse. Elle convient pour une moto ancienne dont la valeur ne justifie plus une couverture dommages. La formule intermédiaire ajoute généralement le vol, l’incendie et les catastrophes naturelles. La formule tous risques couvre en plus les dommages au véhicule en cas d’accident responsable.
Le choix dépend de la valeur de la moto et de la capacité à absorber financièrement une perte totale. Sur une moto récente financée à crédit, rouler au tiers est un pari risqué. Sur un trail de plus de dix ans, l’écart de prime entre tiers et tous risques peut ne pas se justifier.
Délais de souscription et attestation : le calendrier réel
Chez la plupart des assureurs en ligne, l’attestation provisoire arrive sous 24 à 48 heures après signature électronique du contrat. En agence à Tours, le délai est souvent le même jour si le dossier est complet.
Les documents à fournir sont standards : carte grise, permis de conduire, relevé d’information (historique des sinistres sur les cinq dernières années). Le relevé d’information est le document qui bloque le plus souvent la souscription, parce qu’il faut le demander à l’ancien assureur, et certains mettent plusieurs jours à l’envoyer. On conseille de le réclamer dès la décision de changer, avant même d’avoir choisi le nouveau contrat.
Pour une première assurance moto, sans relevé d’information à fournir, la procédure est plus rapide. Le coefficient de départ est fixé à 1, et la prime reflète le profil déclaré sans historique.
Erreurs fréquentes lors du choix d’une assurance moto à Tours
On voit régulièrement les mêmes erreurs chez les motards qui souscrivent trop vite.
La première : comparer uniquement la prime mensuelle sans regarder les franchises. Une franchise élevée en cas de dommages réduit le prix affiché mais laisse une part importante à la charge du conducteur lors d’un sinistre.
La deuxième : ne pas déclarer un changement de moto. Passer d’un 125 à un 600 cm³ sans prévenir l’assureur, c’est rouler sans couverture valide. La troisième : oublier que la résiliation d’un contrat moto suit les mêmes règles que l’auto, avec possibilité de résilier à tout moment après un an de contrat grâce à la loi Hamon.
Ces points paraissent basiques, mais ils représentent une part notable des litiges entre assurés et compagnies.
Le formulaire ci-dessous permet de recevoir un devis adapté à votre situation et à votre commune. Remplissez-le pour être rappelé par un professionnel qui pourra détailler les garanties et les tarifs correspondant à votre moto et à votre usage à Tours.