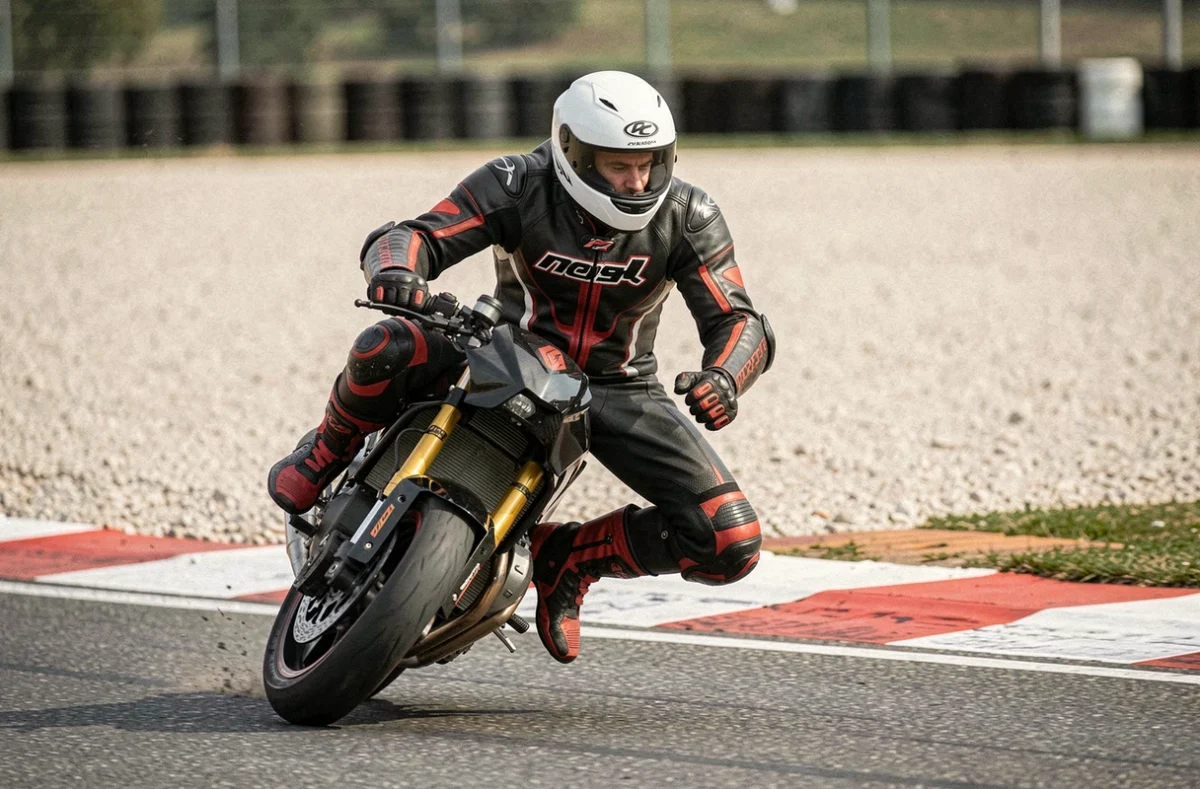
Une assurance moto piste désigne un contrat ou une extension de garantie couvrant un deux-roues lors de sessions de roulage sur circuit. La distinction avec l’assurance moto classique tient à un point technique précis : la plupart des contrats routiers incluent la responsabilité civile sur circuit en usage loisir, mais excluent les dommages subis par le pilote et par sa propre machine en cas de chute.
Responsabilité civile sur circuit : ce que couvre déjà le contrat route
La responsabilité civile (RC) obligatoire sur un contrat moto classique s’applique généralement lors d’un roulage sur piste, à condition que la session reste du loisir pur. Concrètement, si votre moto est immatriculée et assurée au tiers, vous pouvez obtenir une attestation RC auprès de votre assureur pour accéder à un circuit.
Lire également : Trouver une assurance moto avantageuse à Tours
Cette couverture indemnise les dommages causés à un tiers : autre pilote, commissaire de piste, infrastructure du circuit. Elle ne couvre ni vos propres blessures ni la casse de votre moto.
La limite est nette : dès que la session implique un chronométrage officiel, une grille de départ ou un classement, la RC route ne joue plus. Toute pratique assimilable à une compétition annule la garantie. Il faut donc vérifier les conditions générales du contrat, car la frontière entre roulage libre et essai chronométré varie d’un assureur à l’autre.
A voir aussi : Voitures anciennes : quelle assurance auto choisir ?
L’attestation nominative exigée par les circuits
Certains circuits demandent un document spécifique avant de laisser un pilote accéder à la piste. Au Circuit de Bresse, par exemple, le pilote doit présenter une assurance RC couvrant explicitement la pratique sur circuit. À défaut, il peut souscrire la garantie proposée sur place, mais son coût s’ajoute au droit de piste.
D’autres organisateurs acceptent une simple attestation téléchargée depuis l’espace assuré, accompagnée d’un permis valide ou d’une licence FFM. Vérifier ce point en amont évite un refus le matin même de la journée de roulage.
Dommages à la moto et au pilote : les garanties absentes du contrat de base
La confusion la plus fréquente concerne les dégâts matériels sur sa propre machine. L’assurance du circuit ne couvre pas les dommages causés à votre moto. Une chute à faible allure en sortie de virage peut entraîner un carénage détruit, un cadre tordu ou un radiateur percé, et la facture reste intégralement à la charge du pilote si aucune garantie spécifique n’a été souscrite.
Protection corporelle du pilote
La RC indemnise les tiers, pas le pilote responsable de ses propres blessures. C’est un angle mort que beaucoup de motards découvrent après un accident. Une garantie individuelle accident ou une protection du pilote dédiée au circuit fonctionne différemment : elle prévoit un capital en cas d’invalidité ou de décès, avec des plafonds et des seuils d’intervention variables selon les contrats.
Ces seuils d’intervention déterminent le niveau d’invalidité à partir duquel l’indemnisation se déclenche. Un contrat avec un seuil fixé bas protège mieux qu’un contrat au plafond élevé mais au déclenchement tardif. Comparer les seuils d’intervention compte autant que comparer les plafonds.
Garantie casse mécanique et carénage
Quelques contrats proposent une option couvrant les dommages matériels subis par la moto sur circuit. Le principe : une franchise souvent élevée, un plafond d’indemnisation limité, et des exclusions sur les pièces d’usure (plaquettes, pneus, disques). Cette garantie représente un coût supplémentaire significatif, mais elle peut se justifier sur une sportive dont la valeur dépasse plusieurs milliers d’euros.
Assurance moto piste : critères de choix et pièges contractuels
Avant de souscrire, plusieurs paramètres doivent être passés au crible. Tous ne figurent pas en première page du contrat.
- Le périmètre d’usage exact : roulage libre, sessions encadrées, essais chronométrés, compétition. Chaque niveau d’activité correspond à un type de couverture différent. Un contrat qui mentionne « loisir exclusivement » ne couvrira pas une journée où des chronos sont affichés, même sans classement officiel.
- Le statut d’immatriculation de la moto : une machine non homologuée route (moto de piste pure) nécessite un contrat spécifique, distinct de l’extension d’un contrat routier. Les assureurs classiques refusent généralement ces véhicules.
- Les exclusions liées au prêt : si un autre pilote utilise votre moto lors d’un roulage, la garantie peut être invalidée. Vérifier la clause de « pilote désigné » ou de « prêt du véhicule » évite un refus de prise en charge.
- Les délais de souscription : certaines extensions doivent être activées plusieurs jours avant la journée de roulage. Souscrire la veille au soir n’est pas toujours possible.
Fourchettes de prix à prévoir
Le coût d’une assurance moto piste dépend de la formule retenue. Une simple attestation RC pour roulage loisir est souvent incluse dans le contrat route, sans surcoût. En revanche, une garantie individuelle accident pilote ou une couverture des dommages matériels sur circuit représente un budget à part.
Les garanties RC proposées directement par les circuits ou les organisateurs de journées de roulage s’ajoutent au prix du droit de piste. Le tarif varie selon la cylindrée, le nombre de journées et le circuit. Plus la moto est puissante et plus le circuit est réputé rapide, plus la prime augmente.
Pour la protection corporelle, les écarts de prix entre contrats reflètent surtout les différences de plafond et de seuil d’intervention. Un contrat bon marché avec un seuil d’invalidité élevé ne versera rien en cas de fracture ou de lésion modérée.
Moto non homologuée et licence FFM : deux cas particuliers
Les pilotes qui possèdent une moto conçue uniquement pour la piste (pas d’immatriculation, pas de carte grise) ne peuvent pas s’appuyer sur un contrat route. Ils doivent souscrire un contrat dédié aux véhicules non homologués, ou passer par une licence fédérale.
Le rôle de la licence FFM
La licence délivrée par la Fédération Française de Motocyclisme inclut une assurance RC et, selon la formule choisie, une garantie individuelle accident. C’est la solution la plus courante pour les pilotes réguliers qui enchaînent les journées de roulage ou participent à des compétitions.
La licence FFM couvre à la fois la RC et le pilote selon la formule choisie. Elle présente l’avantage de regrouper les garanties en un seul document reconnu par tous les circuits affiliés. Le renouvellement est annuel.
Cas de la moto modifiée
Une moto initialement homologuée route mais fortement modifiée (suppression des feux, échappement libre, reprogrammation moteur) peut poser problème. Si les modifications ne sont pas déclarées à l’assureur, un sinistre peut entraîner un refus d’indemnisation, même avec un contrat incluant une extension piste.
Les exclusions à relire avant chaque journée de roulage
Les clauses d’exclusion sont le point où se jouent la plupart des litiges. Quelques-unes reviennent systématiquement dans les contrats d’assurance moto piste :
- Les séances chronométrées ou qualificatives, même sans classement officiel, sont exclues de la majorité des contrats loisir.
- Les essais libres non encadrés par un organisme reconnu peuvent être considérés comme hors périmètre.
- Le pilotage sous l’effet de l’alcool ou de stupéfiants annule toute couverture, comme sur route.
- Les pièces racing non homologuées (bras oscillant allongé, commandes inversées non certifiées) peuvent constituer un motif de refus si elles sont identifiées après un sinistre.
Relire les conditions particulières du contrat avant chaque saison, et non une seule fois à la souscription, reste la meilleure précaution. Les assureurs mettent à jour leurs clauses d’une année sur l’autre, parfois en restreignant le périmètre sans notification proéminente.
Vérifier les exclusions chaque année protège contre les mauvaises surprises. Un contrat valable la saison passée peut avoir été amendé depuis.
Le formulaire de demande de devis ci-dessous permet de décrire votre situation (type de moto, fréquence de roulage, circuits visés) et d’être rappelé par un professionnel qui pourra détailler les garanties adaptées à votre pratique.