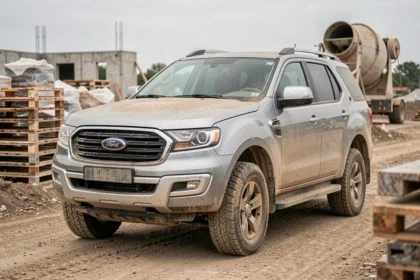
L’assurance 4×4 repose sur les mêmes formules que pour toute autre voiture : la responsabilité civile (le tiers) est le minimum légal, le tous risques convient à un véhicule récent ou de forte valeur, et le tiers étendu à un modèle de valeur moyenne. Un vieux 4×4 à faible cote se contente souvent du tiers seul. L’usage hors route et les modifications apportées au véhicule déplacent ensuite le choix.
Tiers, tiers étendu, tous risques : ce que couvre chaque formule pour un 4×4
La formule au tiers couvre les dommages causés aux autres, mais ni les dégâts subis par votre véhicule ni vos propres blessures. Elle convient aux véhicules anciens ou peu utilisés.
A lire aussi : Combien coûte une assurance pour une moto 50cc ?
Le tiers étendu ajoute des garanties comme le vol, le bris de glace, les catastrophes naturelles et parfois le vandalisme, pour un coût inférieur au tous risques. Certaines de ces garanties restent optionnelles, il faut donc lire le détail du contrat.
Le tous risques indemnise aussi les dommages du véhicule quand vous êtes responsable, et couvre le conducteur. Sa prime est plus élevée, mais un 4×4 coûteux, qui attire les voleurs, justifie souvent cette dépense. Avant de choisir, il peut être utile de savoir si votre véhicule relève bien de cette famille : voyez les différences entre 4×4 et SUV au quotidien, car certains SUV sont assurés comme de simples berlines.
A lire également : Quelle assurance auto choisir selon son budget et son profil ?
Choisir la formule selon la valeur et l’âge du 4×4
Une règle pratique consiste à comparer la prime du tous risques à la cote du véhicule. Quand l’écart avec le tiers étendu approche ce que vaudrait une réparation lourde ou une perte totale, le tous risques perd son intérêt.
Un 4×4 récent et cher se couvre en tous risques, d’autant que les réparations peuvent coûter cher et demander un garagiste spécialisé. Un modèle de valeur moyenne trouve son équilibre avec le tiers étendu, qui protège du vol et du bris de glace. Un vieux 4×4 à faible cote se limite au tiers, sauf si le vol vous inquiète.
Un véhicule acheté à crédit ou en LOA fait exception : le financeur exige généralement une couverture complète tant que le véhicule n’est pas soldé.
Rouler hors route : ce que le contrat couvre et ce qu’il exclut
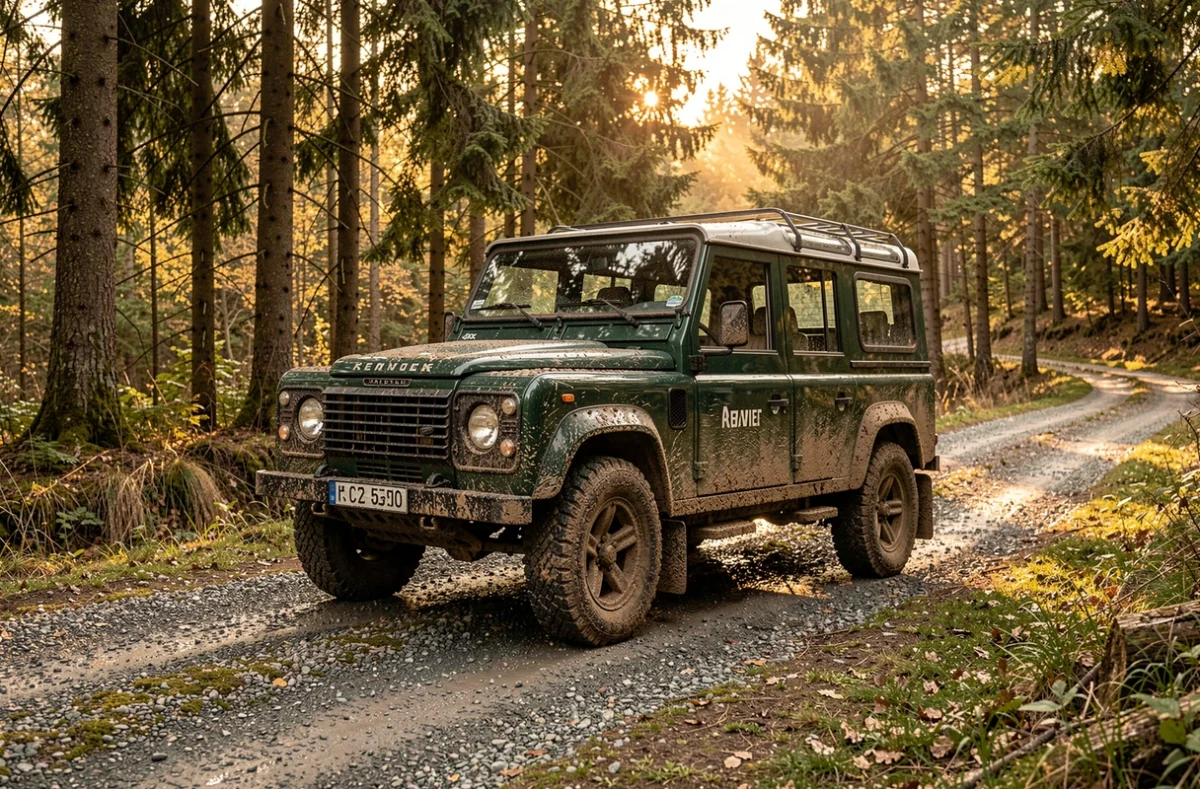
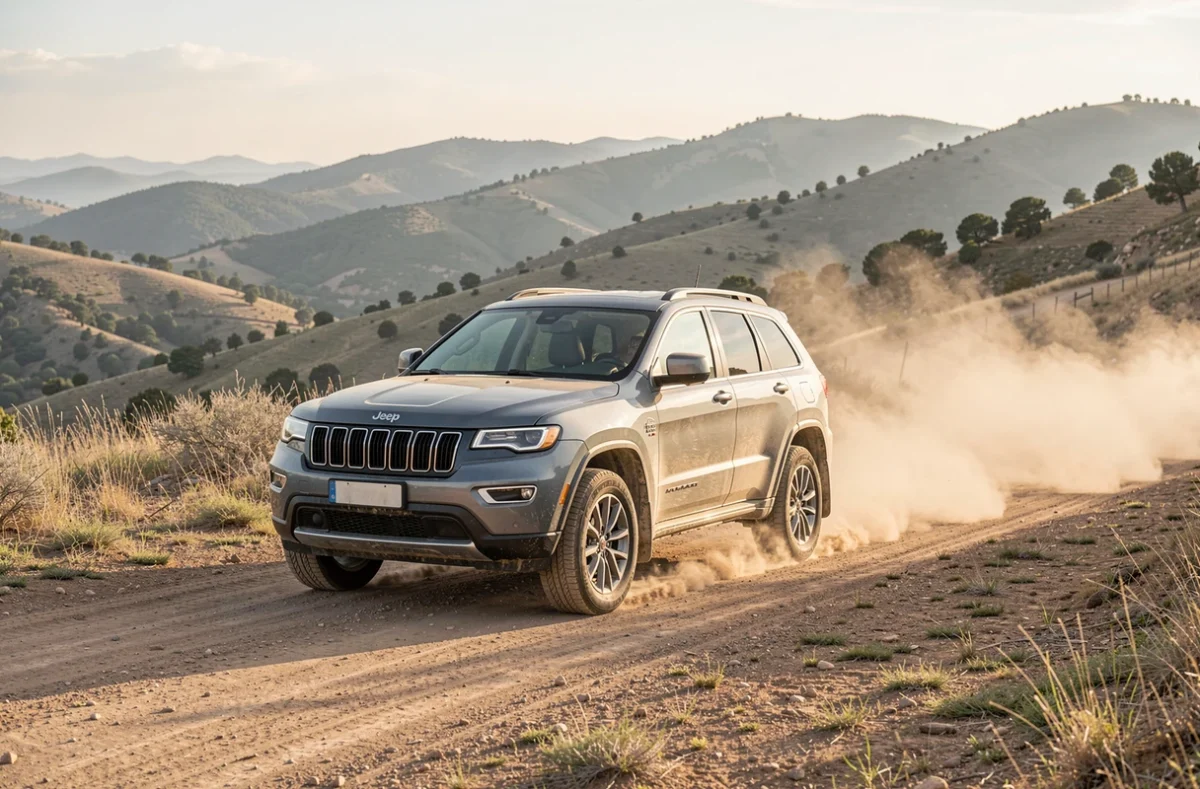
Le tout-terrain expose à des risques propres : terrain instable, obstacles comme la végétation ou les rochers, retournement. Un contrat classique couvre la circulation sur la voie publique, et les chemins ouverts à la circulation en font partie.
Les terrains privés et les sorties de loisir sont un autre sujet. Les contrats excluent fréquemment la compétition et les terrains non autorisés, et certains proposent une extension tout-terrain pour le loisir. Avant de passer de la route au chemin, mieux vaut prévenir l’assureur et lire les exclusions.
Le code de l’environnement limite par ailleurs la circulation motorisée dans les espaces naturels aux voies ouvertes à la circulation : rouler hors de ces voies est sanctionné, quelle que soit l’assurance.
Transformations à déclarer : treuil, réhausse, pneus, préparation
Un 4×4 se modifie facilement : treuil, kit de réhausse, pneus plus gros, snorkel, barres de toit. Toute transformation qui aggrave le risque ou change la valeur du véhicule doit être déclarée à l’assureur.
Une fausse déclaration expose à la nullité du contrat ou à une indemnité réduite en cas de sinistre. L’homologation de la modification entre aussi en jeu : une pièce non conforme complique la prise en charge.
La démarche est la même pour un véhicule sportif, comme l’explique cet article sur la manière de déclarer une voiture préparée. Un 4×4 américain, souvent importé ou modifié, mérite la même vigilance : mieux vaut fournir la liste précise des équipements.
Ce qui fait varier la prime d’un 4×4
Les assureurs retiennent plusieurs critères pour fixer le prix :
- L’âge du 4×4 et son modèle, qui déterminent sa valeur et le coût des pièces.
- Les garanties optionnelles choisies et le niveau de la franchise.
- L’âge de l’assuré, avec une surprime pour les jeunes conducteurs, et le malus éventuel.
- L’usage, le kilométrage et le lieu de stationnement.
Les comparatifs de marché réalisés en 2024 affichent des cotisations allant de 1 000 à 5 000 € par an pour une assurance 4×4 en ligne. Cet écart reflète la diversité des modèles et des profils, il ne promet aucun tarif.
Pour situer ce montant, regardez le coût moyen d’une assurance auto toutes voitures confondues. Un 4×4 peu utilisé peut aussi se tourner vers une formule au kilomètre, et un 4×4 ancien vers un contrat collection, plus économique quand le véhicule roule peu.
Comparer les devis sans se tromper
Un devis ne se compare qu’à garanties et franchises identiques. Vérifiez ensuite les plafonds et les exclusions hors route, puis la base d’indemnisation : valeur à dire d’expert ou valeur à neuf changent beaucoup le montant versé après un sinistre.
Un contrat souscrit trop vite n’est pas une impasse, car la résiliation par la loi Hamon permet de changer d’assureur en cours de contrat, sous conditions d’ancienneté.
Le bon choix tient donc à trois points : la valeur du 4×4, l’usage réel hors route et les modifications déclarées. Une fois ces éléments posés par écrit, les devis deviennent comparables ligne à ligne.